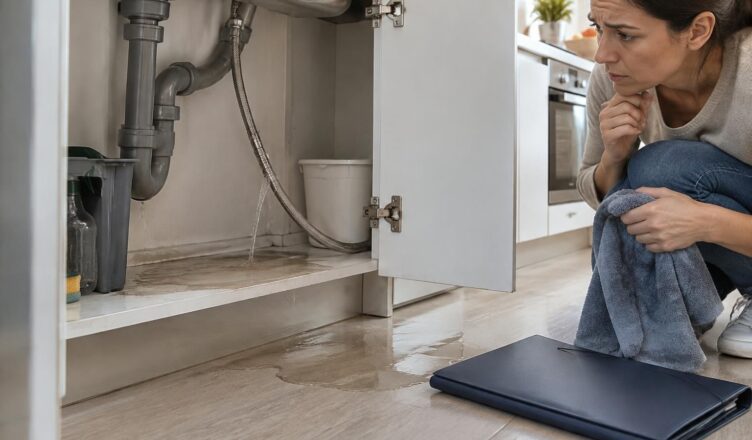
Un flexible qui se rompt sous l’évier peut détremper un meuble en quelques minutes, puis atteindre le parquet et le plafond du voisin. L’assurance habitation peut indemniser les dommages provoqués par cette fuite, mais elle ne rembourse pas nécessairement le remplacement de la pièce défectueuse. C’est la distinction essentielle : réparer l’origine du problème et remettre en état les biens abîmés relèvent souvent de garanties différentes.
La réponse dépend aussi des circonstances : rupture soudaine, raccord mal serré, corrosion visible depuis plusieurs semaines ou installation défectueuse ne conduisent pas au même examen du dossier. Pour comprendre ce qui peut être payé, prenons le cas fictif de Camille, locataire d’un appartement, qui découvre de l’eau dans son meuble de cuisine et une auréole chez son voisin du dessous. Son premier réflexe doit être de couper l’arrivée d’eau, sans attendre l’accord de son assureur. Ensuite viennent le diagnostic, les photographies, la déclaration et la vérification du contrat. La présence d’une garantie dégâts des eaux ne signifie pas que toutes les dépenses de plomberie sont couvertes : dommages, recherche de l’origine, dépannage et remplacement du flexible doivent être examinés séparément.
Fuite du flexible de robinet : que couvre l’assurance habitation ?
Un flexible de robinet relie généralement l’alimentation en eau au mitigeur. Placé sous un lavabo ou un évier, il reste sous pression même lorsque personne n’utilise l’installation, contrairement à un tuyau de douche classique, habituellement alimenté seulement pendant son fonctionnement.
Cette différence explique pourquoi une rupture sous un meuble peut produire des dégâts importants pendant une absence. La garantie dégâts des eaux intervient alors, selon le contrat, pour les conséquences matérielles de l’écoulement : revêtement dégradé, meuble gonflé, peinture cloquée ou dommages dans un logement voisin.
Garantie dégâts des eaux : distinguer les dommages de la réparation
L’assurance des conséquences ne vaut pas automatiquement assurance de la pièce défaillante. Le coût du flexible neuf, des joints et de la main-d’œuvre nécessaire pour supprimer la cause reste fréquemment à la charge de la personne tenue d’entretenir ou de réparer l’équipement.
Dans l’exemple de Camille, le meuble sous évier et les embellissements endommagés peuvent relever du contrat, tandis que le changement du raccord nécessite une dépense distincte. Une assistance plomberie ou une extension spécifique peut toutefois modifier cette répartition.
Il faut donc lire les conditions générales, mais également les conditions particulières et le tableau des garanties. Les termes « dépannage », « frais de réparation », « recherche de fuite » et « dommages consécutifs » désignent des prestations différentes, même lorsqu’ils apparaissent dans une même formule commerciale.
| Dépense ou dommage | Prise en charge possible | Point à vérifier |
|---|---|---|
| Parquet ou peinture abîmés | Garantie liée aux dommages d’eau | Biens assurés, exclusions, vétusté |
| Remplacement du flexible défectueux | Souvent hors garantie de base | Extension plomberie ou assistance |
| Recherche de l’origine de l’écoulement | Selon le contrat et les règles applicables | Accord préalable, plafond, remise en état |
| Déplacement urgent d’un professionnel | Éventuellement prévu par l’assistance | Prestataire agréé, horaires, limites |
| Surconsommation d’eau | Non systématique | Garantie spécifique et conditions légales éventuelles |
Fuite accidentelle ou défaut d’entretien : une distinction déterminante
Une rupture brutale sans signe apparent correspond plus facilement à un événement accidentel qu’un raccord qui suinte depuis plusieurs mois. Cependant, l’usure de la pièce ne suffit pas, à elle seule, à exclure tous les dommages : il faut examiner la rédaction du contrat et les circonstances établies.
Une exclusion doit notamment être formelle et limitée pour être opposable. L’assureur qui s’en prévaut doit pouvoir la rattacher aux faits ; une simple mention générale de négligence ne permet pas de présumer que toute installation ancienne échappe à la couverture.
Supposons que Camille ait déjà signalé une humidité persistante au propriétaire, avec des photographies datées. Ces échanges peuvent aider à établir la chronologie et les diligences accomplies, même s’ils ne déterminent pas, à eux seuls, qui doit supporter chaque dépense.
À l’inverse, poursuivre l’utilisation d’un appareil dont le raccord fuit visiblement peut aggraver les conséquences et compliquer l’examen du dossier. La bonne question n’est donc pas seulement « la fuite est-elle couverte ? », mais aussi « quels dommages, quels frais et dans quelles circonstances ? ».
Enfin, un plafond d’indemnisation ou une franchise peut limiter le remboursement même lorsque l’événement est garanti. Cette première lecture financière prend tout son sens une fois l’origine de l’écoulement identifiée correctement.
Identifier une fuite de robinet ou de flexible sans aggraver le dégât des eaux
Une flaque sous un évier ne prouve pas immédiatement que le tuyau souple est percé. L’eau peut provenir du corps du mitigeur, d’un raccord, du siphon ou d’une infiltration autour de l’équipement, puis suivre une canalisation avant de tomber ailleurs.
Chez Camille, la zone humide se situe à droite du meuble, mais la source réelle est le raccord d’alimentation placé à gauche. Le point où l’eau apparaît n’est pas nécessairement celui où elle s’échappe. Cette observation évite de remplacer une pièce intacte et de laisser le problème continuer.
Flexible de robinet sous pression : les indices à observer
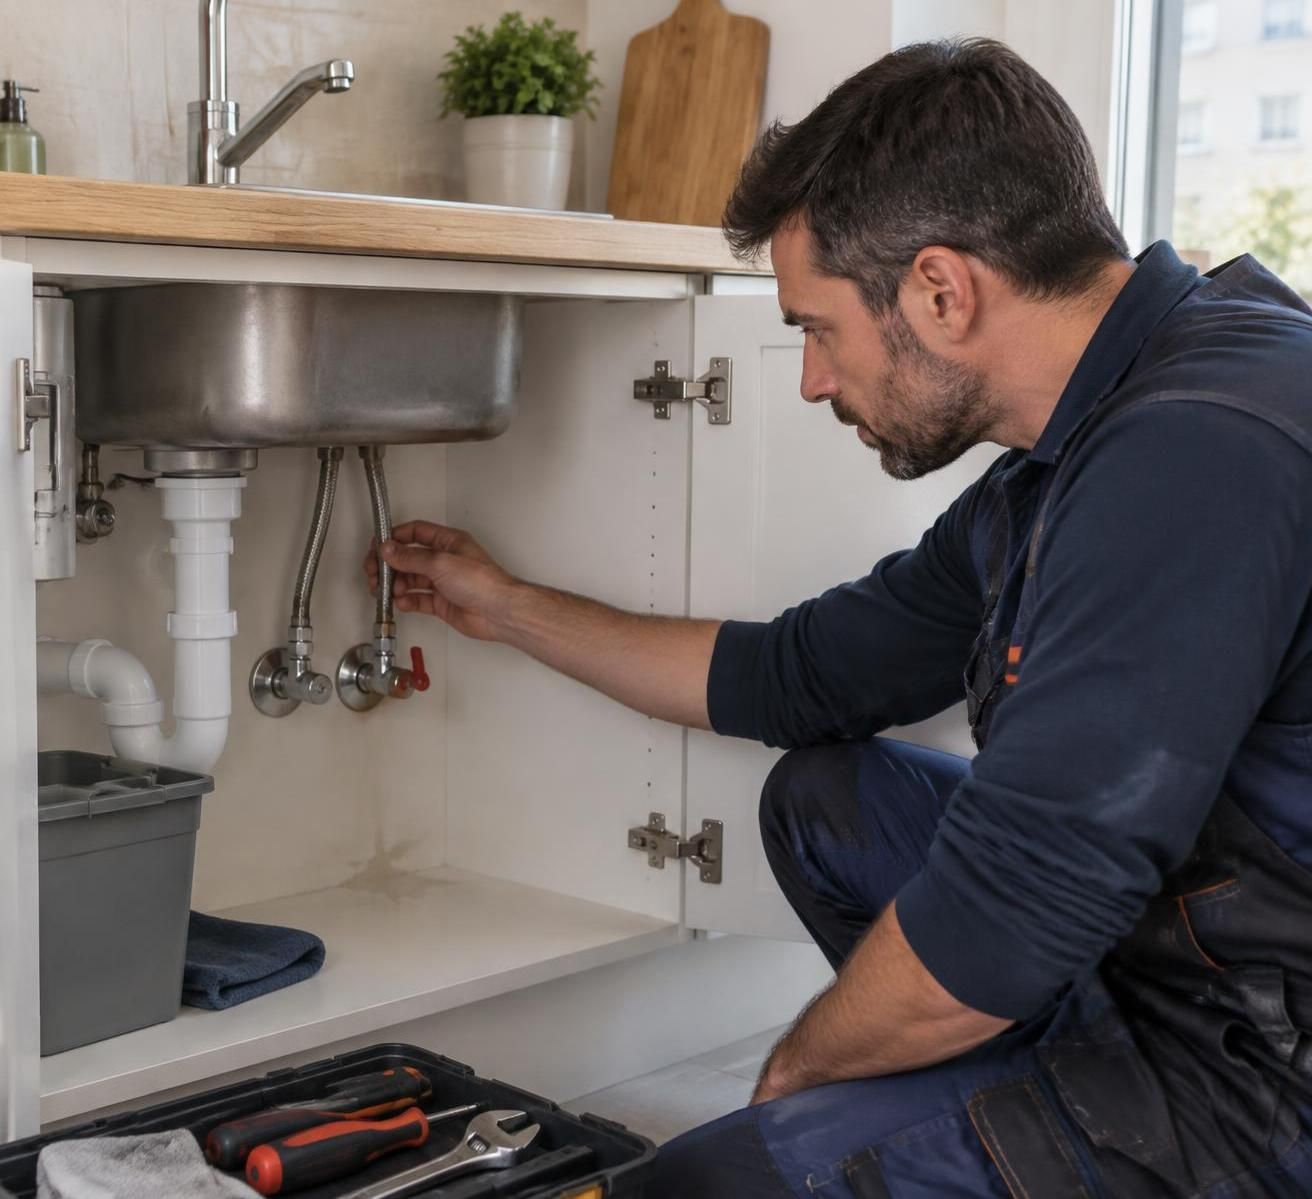
Une tresse métallique abîmée, une goutte au niveau d’un écrou ou une humidité permanente autour du sertissage orientent le diagnostic. Un professionnel peut également repérer une torsion excessive, une traction sur le raccord ou une longueur inadaptée qui fragilise l’installation.
L’observation doit rester prudente : ne desserrez pas un assemblage alimenté et ne manipulez pas une pièce corrodée pour « voir si elle tient ». Si l’écoulement est actif, fermez le robinet d’arrêt accessible ou, à défaut, l’arrivée générale.
Une vérification limitée peut être envisagée uniquement si les lieux sont sécurisés et si elle ne risque pas d’augmenter les dommages. Lorsqu’un plafond est déjà atteint ou que l’origine reste cachée, mieux vaut interrompre les essais et demander un diagnostic.
Fuite de baignoire : différencier bonde, joints et robinetterie
Dans une salle de bains, plusieurs causes peuvent produire des traces comparables. Les joints périphériques laissent parfois passer l’eau projetée pendant une douche ; la bonde ou le siphon peuvent perdre au moment de la vidange ; un flexible endommagé peut ne fuir qu’à l’utilisation.
Ces indices ne constituent toutefois pas des preuves absolues. Faire couler l’eau sans boucher la baignoire sollicite à la fois l’alimentation et l’évacuation : ce test, à lui seul, ne permet donc pas d’accuser uniquement le robinet.
- Écoulement au remplissage : examiner l’alimentation et les raccords, sans exclure les projections autour du mitigeur.
- Écoulement surtout à la vidange : faire vérifier la bonde, le siphon et leurs assemblages.
- Humidité après une douche : contrôler les joints périphériques, les raccords et le tuyau utilisé.
- Baisse du niveau d’eau : vérifier d’abord l’étanchéité du bouchon avant de suspecter une fissure de la cuve.
Un niveau qui descend ne démontre donc pas automatiquement que la baignoire est fissurée. De même, un joint noirci n’est pas forcément la cause du passage d’eau : il faut rechercher un décollement, une rupture ou un défaut réel d’étanchéité.
Dans un logement voisin de celui de Camille, une auréole pourrait ainsi provenir d’une évacuation commune plutôt que de son installation. Le rapport du plombier doit préciser ce qu’il a observé et distinguer les constatations certaines des hypothèses techniques.
Demandez que ce document indique l’emplacement, la pièce concernée, la nature du défaut et les mesures prises. Ces détails facilitent la décision de l’assureur et évitent une facture trop vague portant seulement la mention « réparation fuite ».
Un diagnostic utile est celui qui localise et explique, sans provoquer de nouveaux dommages. Une fois la source maîtrisée, la priorité devient la conservation des preuves et le respect des démarches contractuelles.
Déclaration de sinistre habitation : les démarches après la fuite du flexible
Lorsque l’eau s’échappe encore, la sauvegarde du logement passe avant les formalités. Coupez l’alimentation concernée, protégez les biens accessibles et prévenez les occupants touchés, sans vous exposer à une installation électrique humide ni à un plafond déformé.
Si le tableau électrique est accessible en sécurité, une coupure peut être nécessaire pour la zone concernée. En revanche, ne traversez pas une surface inondée pour atteindre un appareil électrique et ne touchez pas un équipement mouillé : un danger immédiat justifie l’intervention des secours.
Dégât des eaux : conserver les preuves et limiter les dommages
Les photographies sont importantes, mais elles ne doivent pas retarder la mise en sécurité. Prenez ensuite des vues générales de la pièce, des images rapprochées de l’origine présumée et des clichés des meubles, sols et plafonds atteints.
Camille photographie le raccord après avoir fermé l’eau, puis conserve la pièce remplacée dans un sachet identifié. Elle demande au professionnel une facture détaillée et un compte rendu : ces éléments donnent davantage de consistance au dossier qu’une description rédigée plusieurs semaines plus tard.
Épongez, déplacez les objets fragiles et aérez lorsque les conditions le permettent. En revanche, évitez de jeter immédiatement les biens endommagés ou d’engager une réfection complète des peintures avant les instructions de l’assureur, sauf nécessité de sécurité ou mesure conservatoire indispensable.
- Arrêter l’écoulement et sécuriser les lieux.
- Documenter les dommages et conserver les justificatifs disponibles.
- Prévenir les personnes concernées : voisin, bailleur ou syndic selon la situation.
- Déclarer l’événement à l’assureur dans le délai contractuel.
- Demander les modalités d’intervention avant les travaux non urgents.
Assurance habitation : respecter le délai de déclaration
Pour un dégât des eaux, le délai prévu au contrat ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Il est préférable de prévenir rapidement l’organisme, même lorsque le montant des dommages n’est pas encore connu.
La déclaration de sinistre peut être effectuée par l’espace client, par téléphone ou selon les autres modalités prévues. Conservez une trace de l’envoi, la référence du dossier et les consignes reçues, notamment concernant le dépannage et les devis.
Un retard n’entraîne pas automatiquement la perte de toute indemnisation. Une déchéance pour déclaration tardive suppose notamment une clause applicable et la démonstration, par l’assureur, d’un préjudice lié au retard ; elle ne peut pas être opposée dans les mêmes conditions en cas fortuit ou de force majeure.
Constat amiable et fuite de robinet : quoi transmettre à l’assureur ?
Si plusieurs logements sont touchés, le constat amiable facilite l’échange des coordonnées et la description des faits. Il n’est pas obligatoire pour ouvrir un dossier et ne remplace pas les démarches personnelles de chaque assuré auprès de sa compagnie.
Camille peut y indiquer l’emplacement de l’incident, la date de découverte et les zones atteintes chez son voisin. Elle évite d’affirmer une cause technique non confirmée et ne reconnaît pas précipitamment une responsabilité qui nécessite encore une analyse.
Joignez les photographies, les factures d’achat disponibles, les devis et le rapport d’intervention. Une déclaration factuelle, datée et documentée protège mieux vos intérêts qu’une explication trop affirmative ; elle permet ensuite de répartir correctement les interventions entre occupants, propriétaires et assureurs.
Fuite de flexible en location : responsabilité du locataire, du propriétaire et de la copropriété
Le fait qu’une fuite provienne d’un logement loué ne rend pas automatiquement son occupant responsable de toutes ses conséquences. Il faut distinguer l’entretien courant, le remplacement dû à la vétusté, les dommages aux tiers et les règles de gestion appliquées entre compagnies.
La responsabilité du locataire dépend notamment de la cause et des obligations qui lui incombent. Dans le cas de Camille, un raccord détérioré par une mauvaise manipulation ne s’analyse pas comme un équipement ancien qui cède malgré une utilisation normale.
Flexible de robinet défectueux : qui paie le remplacement ?
L’entretien courant et certaines petites réparations de plomberie relèvent généralement de l’occupant. Les joints de robinetterie et les flexibles de douche figurent notamment parmi les éléments concernés par les réparations locatives, sous réserve des exceptions applicables.
Il faut toutefois éviter d’assimiler systématiquement un flexible de douche à un raccord d’alimentation situé sous un mitigeur. La nature de l’équipement, l’ampleur du travail et surtout l’origine du défaut doivent être examinées avant d’attribuer la facture.
La vétusté, une malfaçon ou un vice de construction peuvent faire relever l’intervention du bailleur. Un élément arrivé en fin de vie ne devient pas une dépense locative simplement parce qu’il est accessible dans la cuisine.
Camille a donc intérêt à prévenir son propriétaire par écrit et à lui transmettre le diagnostic. Si une intervention urgente est indispensable, elle conserve les preuves de cette urgence et échange dès que possible sur les modalités de réparation, sans présumer du remboursement.
Dégât des eaux chez le voisin : quel assureur intervient ?
Le voisin du dessous doit lui aussi signaler les dommages à son propre assureur. Selon le dossier, la responsabilité civile de la personne responsable, les garanties des biens et les conventions entre assureurs peuvent intervenir dans des rôles différents.
La convention IRSI organise, dans son champ d’application, la gestion de certains sinistres d’eau et d’incendie dans les immeubles. Elle peut notamment désigner un assureur gestionnaire et encadrer la recherche de fuite, l’expertise ainsi que les recours.
Ces règles conventionnelles ne doivent pas être confondues avec une attribution automatique de responsabilité juridique. Le fait que l’assurance de Camille organise une démarche ne signifie pas nécessairement qu’elle devra supporter personnellement toutes les dépenses.
De même, la localisation dans une partie privative ne suffit pas toujours à déterminer qui organise une investigation. L’occupation du logement, la nature destructive ou non des opérations et les dispositions conventionnelles applicables peuvent modifier la répartition.
Canalisation commune ou raccord privatif : pourquoi prévenir le syndic ?
Lorsque l’origine paraît liée à une colonne collective ou à une partie commune, le syndic doit être averti rapidement. Le règlement de copropriété, l’emplacement exact du défaut et les constatations techniques permettent de déterminer le statut de l’installation concernée.
Une canalisation enterrée n’est pas automatiquement assurée par le propriétaire, pas plus qu’un tuyau visible n’appartient nécessairement à l’occupant. La configuration du bâtiment et les contrats souscrits restent déterminants pour identifier les bons interlocuteurs.
En pratique, chaque personne concernée déclare les faits à sa compagnie et transmet les coordonnées utiles. La facture de réparation, la responsabilité et la gestion assurantielle constituent trois questions distinctes : les séparer évite de payer trop vite une somme qui relève peut-être d’un autre intervenant.
Recherche de fuite, franchise et indemnisation : combien reste-t-il à payer ?
Même lorsque la couverture est acquise, le remboursement ne correspond pas nécessairement au total des factures. Le montant dépend des biens garantis, des plafonds, de la vétusté retenue, des justificatifs et de la franchise d’assurance prévue pour l’événement.
Pour Camille, l’enjeu consiste à distinguer quatre postes : identifier l’origine, supprimer la cause, assécher les supports et réparer les conséquences. Un devis ventilé permet de comprendre ce qui est couvert et ce qui ne l’est pas, au lieu de discuter une somme globale difficile à analyser.
Recherche de fuite d’eau : une garantie à vérifier séparément
Une inspection visuelle peut suffire lorsque le raccord est accessible. Si l’eau circule derrière une cloison ou sous un receveur, des méthodes non destructives, comme la thermographie ou certains contrôles techniques, peuvent être envisagées selon la configuration.
Une recherche destructive consiste à ouvrir un ouvrage pour accéder à une installation cachée. Son coût et celui de la remise en état peuvent relever de dispositions spécifiques : il faut vérifier si le contrat couvre ces opérations, dans quelles limites et avec quelle autorisation préalable.
La présence d’une protection contre les dommages d’eau ne garantit pas, à elle seule, le remboursement intégral de ces investigations. Demandez qui mandate le professionnel et si le devis doit être validé avant l’ouverture d’un sol ou d’un mur.
Dans l’appartement de Camille, démonter simplement la porte du meuble ne représente pas la même intervention que casser un coffrage maçonné. L’assureur doit disposer d’une description précise pour se prononcer sur la prise en charge, sans que les mesures urgentes de sauvegarde soient retardées.
Franchise d’assurance et vétusté : comprendre le calcul
Prenons un exemple purement illustratif : les dommages admissibles sont évalués à 1 500 euros après application des règles contractuelles, avec une franchise de 180 euros. Le remboursement serait alors de 1 320 euros, sous réserve des autres dispositions du dossier.
Si le remplacement de la pièce défectueuse coûte séparément 120 euros et n’est pas garanti, cette somme s’ajoute au reste à payer. Cet exemple montre pourquoi une facture totale de plomberie ne permet pas, à elle seule, d’anticiper l’indemnité.
Le traitement de la vétusté varie également : certains contrats prévoient une indemnisation initiale diminuée, puis un complément sur présentation des factures de réfection, dans un délai déterminé. D’autres appliquent des conditions différentes selon les catégories de biens.
Assistance plomberie : éviter les mauvaises surprises du dépannage
Une assistance peut organiser un déplacement et couvrir une partie de la main-d’œuvre, sans régler les pièces ni les travaux définitifs. Les interventions de nuit, les plafonds et l’obligation de passer par un réseau partenaire doivent être vérifiés avant de commander une prestation.
Si l’arrivée est fermée et que l’écoulement a cessé sans danger résiduel, un déplacement nocturne n’est pas toujours nécessaire. En revanche, une alimentation impossible à isoler, une proximité électrique ou un plafond menaçant imposent une réaction adaptée au risque.
Demandez un prix détaillé et l’identité du professionnel, puis conservez les échanges. Le meilleur devis est celui qui sépare déplacement, diagnostic, réparation et remise en état : cette transparence facilite autant la maîtrise des dépenses que leur examen par l’assureur.
L’assurance habitation rembourse-t-elle le flexible de robinet cassé ?
Pas systématiquement. La garantie dégâts des eaux couvre généralement les conséquences prévues au contrat, tandis que le remplacement de la pièce à l’origine de l’écoulement reste souvent exclu. Une assistance ou une extension plomberie peut prévoir une participation.
Une fuite lente est-elle forcément exclue de la garantie ?
Non. L’ancienneté de l’écoulement, les signes visibles, les mesures prises et les exclusions contractuelles doivent être examinés. Une fuite progressive n’autorise pas automatiquement un refus : l’assureur doit justifier l’application de la clause invoquée.
Peut-on faire réparer avant le passage de l’expert ?
Oui, lorsqu’il faut arrêter l’eau ou prévenir une aggravation. Photographiez les lieux si cela peut être fait sans danger, conservez la pièce remplacée et demandez une facture détaillée. Pour les travaux définitifs non urgents, sollicitez d’abord les instructions de l’assureur.
Le locataire doit-il toujours payer une fuite sous l’évier ?
Non. L’entretien courant peut lui incomber, mais la vétusté, une malfaçon ou un défaut de construction peuvent engager le bailleur. Le diagnostic doit distinguer la réparation de l’équipement, les dommages causés et les responsabilités éventuelles.
Une surconsommation causée par un flexible percé est-elle remboursée ?
Ce remboursement n’est pas automatique. Vérifiez une éventuelle garantie de pertes d’eau. Le dispositif légal de plafonnement de certaines factures exclut notamment les fuites dues aux équipements sanitaires et à leurs joints ; sa mise en œuvre dépend de l’origine précise et des conditions applicables.