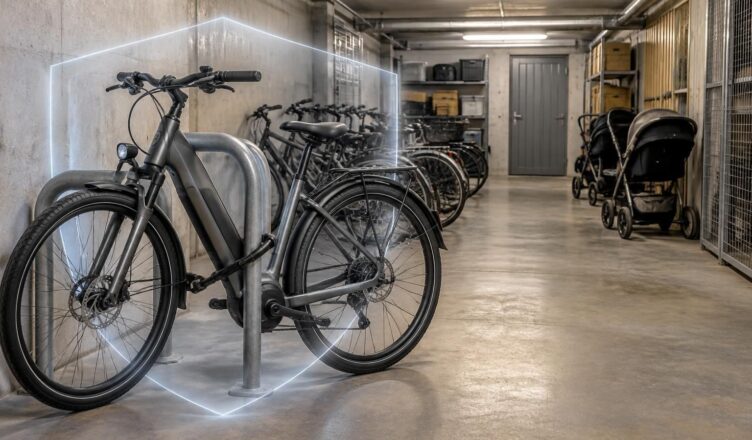
Un vélo électrique rangé dans un local commun de copropriété n’est pas automatiquement assuré contre le vol. La protection peut venir de l’assurance habitation, d’une option dédiée aux cycles ou d’une assurance vélo électrique distincte, mais elle dépend toujours de la définition des lieux couverts et des mesures de sécurité exigées. Une porte verrouillée, un emplacement réservé aux résidents ou la présence de caméras ne suffisent donc pas à garantir une indemnisation : le contrat peut aussi imposer un point fixe, un équipement antivol précis et des circonstances de disparition clairement établies.
Pour comprendre les différences, prenons le cas fictif de Claire, qui stationne chaque soir son vélo à assistance électrique dans le local partagé de son immeuble. Après sa disparition, trois questions déterminent les démarches utiles : son contrat personnel protège-t-il ce lieu, les exigences de prévention étaient-elles respectées et une défaillance imputable à la copropriété a-t-elle contribué au dommage ? L’assurance de l’immeuble et celle du propriétaire du deux-roues ne remplissent pas la même fonction, tandis que la prise en charge de la batterie, des accessoires ou du remplacement peut encore obéir à des règles différentes.
Assurance habitation : couvre-t-elle un vélo électrique dans un local commun de copropriété ?
La garantie vol du logement ne s’étend pas automatiquement aux espaces partagés
L’assurance habitation peut couvrir un cycle entreposé hors de l’appartement, mais cette extension doit ressortir des documents contractuels. Les conditions générales définissent les catégories de biens assurés et les événements couverts ; les conditions particulières précisent notamment les options souscrites, les plafonds et les éventuelles adaptations personnelles.
Le premier point à examiner concerne la notion de dépendance. Une cave privative fermée, un garage individuel et une pièce collective destinée au stationnement ne sont pas nécessairement traités de la même façon, même lorsqu’ils se trouvent dans le même bâtiment.
Claire découvre ainsi que son contrat protège les objets conservés dans une dépendance à usage exclusif, mais ne mentionne pas les espaces partagés. Le simple fait que son badge permette d’ouvrir la porte du local ne transforme pas celui-ci en annexe privative : elle doit obtenir une confirmation écrite de son assureur sur la situation exacte.
Les clauses qui déterminent la couverture du vol dans les parties communes
La deuxième vérification porte sur les circonstances garanties. Certaines formules exigent une effraction des accès, d’autres couvrent aussi des situations précisément définies, comme le vol d’un cycle attaché dans un emplacement collectif fermé ; la présence dans les parties communes ne constitue donc ni une couverture générale ni une exclusion universelle.
Il faut ensuite distinguer l’accès au bâtiment de celui à la pièce de rangement. Une porte d’immeuble forcée peut constituer un élément important, mais son effet sur l’indemnisation dépend de la rédaction du contrat : celui-ci peut viser l’effraction du bâtiment, du local ou d’un dispositif particulier.
Pour éviter une réponse trop générale, Claire transmet à son conseiller une description concrète : porte à badge, pièce réservée aux résidents, arceaux scellés au sol et stationnement nocturne régulier. Elle demande expressément si son modèle, sa valeur et son lieu habituel de rangement entrent dans le champ de la protection souscrite.
- Lieu assuré : rechercher la mention des locaux collectifs, garages partagés ou espaces à vélos.
- Bien concerné : vérifier que les cycles à assistance électrique ne sont pas exclus de la catégorie couverte.
- Événement garanti : distinguer effraction, agression, disparition et autres circonstances prévues.
- Mesures imposées : contrôler les exigences d’attache, de fermeture et de sécurisation.
- Montant disponible : repérer le plafond applicable, la franchise et les règles de vétusté.
Comparer le plafond annoncé à la valeur réelle du vélo électrique
Une protection effectivement mobilisable peut rester insuffisante financièrement. Si un contrat prévoit, à titre d’exemple, un plafond de 1 500 euros pour les cycles entreposés dans une dépendance alors que le véhicule vaut 3 200 euros, la différence demeure potentiellement importante, avant même l’application de la franchise et des règles d’évaluation.
Le plafond peut aussi être commun à plusieurs biens ou à l’ensemble des dépendances, plutôt que disponible séparément pour chaque objet. Claire doit donc vérifier ce qu’il resterait si le même cambriolage emportait son deux-roues, celui de son conjoint et plusieurs équipements sportifs.
Le bon réflexe consiste à faire confirmer par écrit le lieu, les circonstances et le montant couverts : cette lecture permet ensuite de mesurer l’intérêt d’une protection spécialisée.
Assurance vélo électrique dédiée : quelle protection pour un stationnement collectif ?
Choisir un contrat adapté au véhicule et à son usage quotidien
Une assurance vélo électrique spécialisée peut compléter une couverture résidentielle trop restrictive, notamment lorsque le cycle stationne régulièrement dans un espace partagé. Elle n’est toutefois pas automatiquement plus protectrice : son intérêt dépend des lieux admis, des événements pris en charge et des contraintes imposées à l’utilisateur.
Il faut commencer par identifier correctement le véhicule. Un VAE classique, dont l’assistance fonctionne avec le pédalage, présente une puissance nominale continue maximale de 250 watts et s’interrompt à 25 km/h, ne relève pas des mêmes obligations qu’un speed-bike ou qu’un engin modifié sortant de cette catégorie.
Pour le premier, une assurance de responsabilité civile automobile n’est pas obligatoire du seul fait de l’assistance électrique. Les autres catégories peuvent relever du régime des véhicules terrestres à moteur : Claire doit donc déclarer les caractéristiques réelles de son équipement, et non se fier uniquement à son apparence ou à son appellation commerciale.
Examiner la garantie vol au-delà de la formule commerciale
La garantie vol doit correspondre au scénario que l’on souhaite réellement couvrir. Un contrat peut protéger contre la soustraction du cycle entier tout en excluant celle d’une batterie laissée seule sur le cadre, ou prévoir des conditions particulières pour les accessoires détachables.
Le lieu et la durée du stationnement méritent une attention équivalente. Certains assureurs distinguent le domicile, les espaces collectifs résidentiels et la voie publique ; d’autres fixent une durée maximale d’immobilisation ou demandent un niveau de protection renforcé durant certaines plages horaires.
Claire utilise son deux-roues pour rejoindre la gare, puis le range dans son immeuble le soir. Une formule adaptée doit donc répondre à ces deux usages, sans qu’une couverture satisfaisante au domicile masque une exclusion du parking de la gare, ou inversement.
| Solution | Intérêt possible | Vérification déterminante |
|---|---|---|
| Contrat habitation sans option spécifique | Protection parfois déjà comprise pour certains lieux fermés | Inclusion du rangement collectif et plafond réservé aux cycles |
| Extension cycles du contrat résidentiel | Gestion regroupée auprès du même interlocuteur | Étendue géographique et conditions d’attache |
| Contrat spécialisé | Garanties potentiellement adaptées à la valeur et aux usages du VAE | Accessoires, batterie, vétusté, franchise et stationnement nocturne |
| Police de l’immeuble | Protection du bâtiment et des responsabilités assurées | Existence éventuelle d’une extension pour les biens des occupants |
Distinguer le vol, la casse et l’assistance
Une formule spécialisée peut également proposer la casse accidentelle, le vandalisme ou l’assistance après immobilisation. Ces prestations répondent à des besoins différents : une aide au rapatriement ne rembourse pas nécessairement une disparition, tandis qu’une protection contre la soustraction ne couvre pas automatiquement une chute sans tiers.
Les exclusions liées à l’usage professionnel, à la livraison ou à certaines pratiques sportives doivent aussi être lues avant la souscription. Une utilisation régulière pour des déplacements domicile-travail ne se confond pas nécessairement avec une activité de coursier rémunérée, et le questionnaire de l’assureur doit recevoir des réponses exactes.
Enfin, deux contrats ne permettent pas de percevoir deux fois la valeur d’un même dommage. La meilleure formule est celle qui correspond au véhicule, à ses usages et à son rangement réel, plutôt que celle qui additionne le plus grand nombre de promesses commerciales.
Antivol homologué et local sécurisé : quelles conditions respecter pour être indemnisé ?
Comprendre ce que signifie un antivol accepté par l’assureur
La mention antivol homologué apparaît fréquemment dans les offres, mais elle ne désigne pas une exigence identique chez tous les assureurs. Le contrat peut renvoyer à une certification déterminée, à un niveau de classement, à une liste de modèles acceptés ou à une combinaison de plusieurs dispositifs.
Un classement associatif et une certification technique ne sont pas automatiquement interchangeables. Avant l’achat, Claire transmet donc la référence exacte du modèle envisagé et conserve la réponse écrite de son conseiller, plutôt que de s’appuyer uniquement sur une indication générale figurant sur l’emballage.
Cette précaution évite une difficulté classique : disposer d’un équipement objectivement robuste mais ne correspondant pas à la référence contractuelle. La facture reste utile pour établir l’achat ; des photographies et le numéro de modèle peuvent compléter le dossier sans remplacer la preuve des circonstances du sinistre.
Attacher le cadre à un point fixe dans le local commun
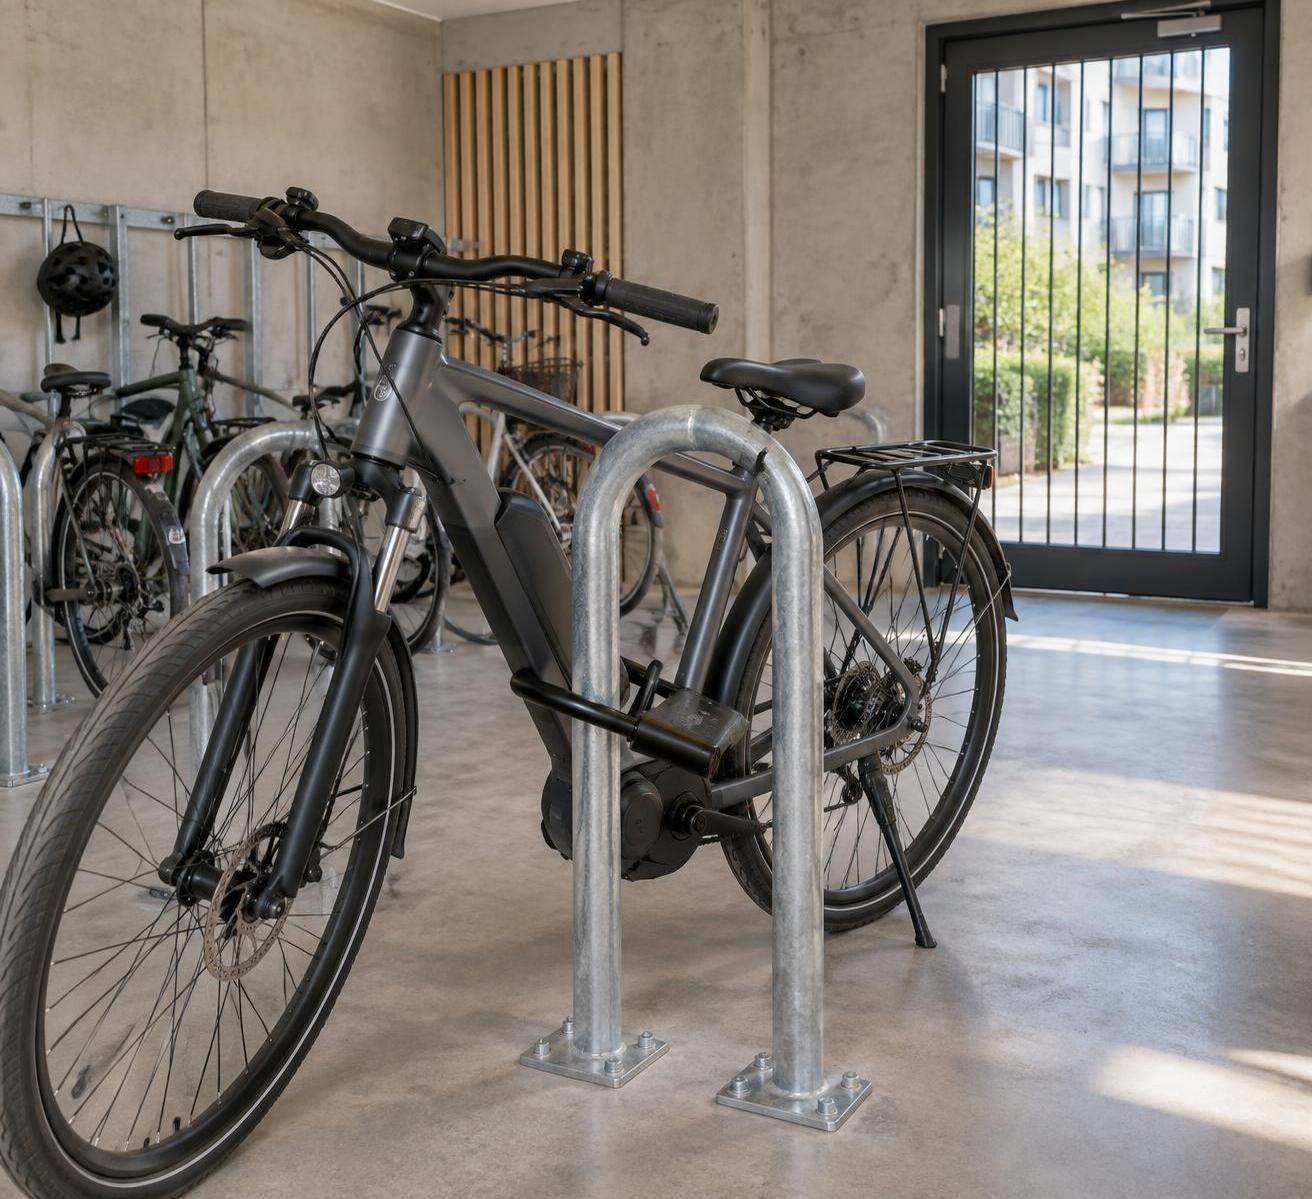
Une porte verrouillée limite l’accès, mais n’empêche pas un intrus d’emporter un véhicule insuffisamment attaché. Lorsque le contrat l’exige, le cadre doit être relié à un point fixe avec le dispositif prescrit ; bloquer simplement une roue ne répond pas nécessairement à cette obligation.
Un arceau solidement ancré peut remplir cette fonction, sous réserve des caractéristiques requises. À l’inverse, un support mobile ou un râtelier facilement démontable peut offrir une résistance trop faible et ne pas correspondre à la définition retenue par l’assureur.
Imaginons que Claire place un U entre la roue avant et un support, sans emprisonner le cadre. Un voleur peut abandonner la roue puis emporter le reste du cycle : cet exemple montre pourquoi la manière d’utiliser la protection compte autant que sa qualité.
Protéger la batterie, les équipements et les preuves d’identification
La batterie représente une part significative de la valeur d’un VAE, mais sa couverture doit être vérifiée séparément lorsqu’elle est amovible. La retirer pour la conserver dans un endroit adapté peut réduire l’exposition, à condition de respecter les consignes du fabricant concernant le stockage et la recharge.
Les sacoches, l’écran démontable, le siège enfant et les équipements ajoutés après l’achat peuvent relever d’un plafond distinct ou nécessiter une déclaration. Claire photographie son montage et conserve les justificatifs : cette démarche permet de distinguer la configuration d’origine des accessoires supplémentaires.
L’identification réglementaire des cycles vendus par des professionnels en France, lorsqu’elle est applicable, facilite également le rapprochement avec un propriétaire après récupération. Elle ne remplace ni un cadenas adapté ni une garantie contractuelle, mais les coordonnées enregistrées doivent être tenues à jour.
Conserver des éléments utiles sans imaginer une preuve parfaite
Personne ne photographie nécessairement son emplacement chaque soir. Il reste néanmoins raisonnable de conserver des vues de l’installation habituelle, les références du dispositif de verrouillage, les doubles de clés et les documents permettant d’identifier précisément le bien.
Après une disparition, les traces disponibles peuvent varier : métal sectionné, serrure endommagée, témoignage ou images légalement exploitables. Leur intérêt dépend du dossier et des clauses applicables ; l’absence d’un élément isolé ne permet pas, à elle seule, d’annoncer systématiquement une acceptation ou un refus.
Sécuriser efficacement et pouvoir décrire précisément cette sécurisation sont deux démarches complémentaires, auxquelles s’ajoute la question de l’entretien des accès collectifs.
Vol dans les parties communes : quelle responsabilité pour le syndic et la copropriété ?
L’assurance de l’immeuble ne protège pas automatiquement les biens personnels
La police souscrite pour la copropriété concerne notamment le bâtiment et les responsabilités prévues au contrat. Le syndicat des copropriétaires doit être assuré contre les risques de responsabilité civile dont il répond, mais cette obligation ne constitue pas une assurance générale des objets appartenant aux résidents.
Un dégât affectant la porte du garage peut ainsi relever de la protection immobilière, tandis que le cycle disparu relève d’un contrat personnel ou d’une extension particulière. La prise en charge de la serrure ne démontre pas celle du contenu du local : il s’agit de dommages et de garanties distincts.
Claire peut demander au syndic si une couverture spécifique existe pour les biens entreposés. Une réponse documentée permet d’éviter l’idée trompeuse selon laquelle les charges de copropriété financeraient nécessairement une protection contre toute disparition survenue dans le bâtiment.
Distinguer la responsabilité du syndic de celle du syndicat
La responsabilité du syndic ne découle pas automatiquement de l’emplacement du vol. Pour rechercher sa responsabilité professionnelle, il faut notamment caractériser un manquement dans sa mission, un dommage et un lien de causalité ; son rôle ne consiste pas à garantir personnellement chaque bien stationné dans l’immeuble.
La responsabilité du syndicat des copropriétaires obéit à un cadre distinct, notamment pour les dommages ayant leur origine dans les parties communes. Dans une affaire de soustraction, l’état d’une installation collective et son rôle dans les faits doivent être examinés concrètement, sans assimiler toute intrusion à une obligation systématique de remboursement.
Cette distinction importe pour adresser correctement une réclamation. Selon les circonstances, l’interlocuteur, le fondement juridique et l’assureur concernés peuvent différer : un équipement collectif défectueux ne soulève pas exactement les mêmes questions qu’une faute personnelle alléguée dans le suivi d’une intervention.
Une porte signalée défectueuse : quels éléments conserver ?
Supposons que Claire ait averti le gestionnaire à plusieurs reprises qu’un ferme-porte ne fonctionnait plus. Ses courriels, les réponses reçues, les demandes de devis et les dates d’intervention peuvent éclairer la chronologie et les mesures effectivement entreprises.
Ces pièces ne suffisent toutefois pas à établir que le voleur est passé par cet accès, ni que l’absence de réparation a causé le préjudice. Les circonstances matérielles restent essentielles : une entrée par une fenêtre forcée ou l’utilisation d’un badge dérobé peuvent modifier l’analyse du lien invoqué.
Il est donc préférable de signaler les défaillances sans attendre un incident, avec une description factuelle et une demande de remise en état. Après les faits, une réclamation écrite doit exposer les éléments disponibles, sans accuser une personne sur la seule base d’une supposition.
Améliorer le rangement collectif par des décisions adaptées
La prévention peut aussi passer par l’installation d’arceaux, l’amélioration de l’éclairage ou la révision du contrôle d’accès. Selon la nature de l’aménagement et les pouvoirs du gestionnaire, une décision d’assemblée générale peut être nécessaire ; le traitement d’une urgence et un projet de transformation ne suivent pas toujours la même procédure.
Le règlement de copropriété doit également être consulté pour connaître la destination du local et les règles d’utilisation. Une sécurité collective mieux organisée réduit l’exposition, mais elle ne remplace jamais la vérification des garanties individuelles ni la préparation d’un dossier lorsque le dommage survient.
Déclaration de sinistre et conditions d’indemnisation après le vol d’un vélo électrique
Agir rapidement sans confondre plainte et déclaration à l’assureur
Après un vol de vélo, Claire commence par relever les circonstances constatées et conserver les éléments disponibles, sans se mettre en danger ni manipuler inutilement les traces d’effraction. Elle prévient également le gestionnaire afin que les accès endommagés soient sécurisés et que les informations utiles puissent être préservées.
Elle dépose plainte auprès de la police ou de la gendarmerie en communiquant les références d’identification, le numéro de série et une description précise. Cette démarche ne remplace pas la déclaration de sinistre auprès de l’assureur : les deux formalités ont des destinataires et des fonctions différents.
Pour un vol, le délai contractuel de déclaration ne peut pas être inférieur à deux jours ouvrés à compter de la connaissance du sinistre. Il faut consulter les modalités prévues et déclarer rapidement, même si certaines pièces doivent suivre ; une déchéance pour retard suppose notamment une clause applicable et la preuve, par l’assureur, d’un préjudice lié à ce retard.
Présenter un dossier précis et cohérent
Le dossier rassemble généralement le justificatif d’achat, le récépissé de plainte, les références du véhicule, les photographies disponibles et les preuves concernant l’équipement de verrouillage. Pour une acquisition d’occasion, un acte de cession et une preuve de paiement peuvent contribuer à établir la propriété et la valeur, sous réserve des justificatifs demandés.
La chronologie doit rester factuelle : dernier stationnement constaté, moment de la découverte, état des portes et emplacement de l’attache. Mieux vaut distinguer ce que Claire a personnellement observé de ce qu’un voisin lui a rapporté, plutôt que de présenter une hypothèse comme un fait certain.
Si une vidéosurveillance existe, elle signale rapidement la plage horaire utile au responsable du dispositif. L’accès aux images reste encadré : leur présence n’autorise pas un résident à consulter librement tous les enregistrements ni à les diffuser sur un groupe de discussion.
Comprendre le calcul de l’indemnité et contester un refus
Les conditions d’indemnisation peuvent prévoir une valeur de remplacement, une déduction pour vétusté, un plafond ou une franchise. À titre purement illustratif, une base retenue de 2 400 euros diminuée d’une franchise fixe de 150 euros conduit à 2 250 euros, sauf autre limitation applicable.
Un contrat annonçant une valeur à neuf peut limiter cet avantage à une certaine ancienneté ou imposer des modalités de remplacement. Claire vérifie donc aussi le traitement des accessoires, de la batterie et d’un éventuel rachat, plutôt que de comparer uniquement le montant inscrit sur la facture d’origine.
En cas de refus, elle demande une explication écrite indiquant la clause invoquée et son application aux faits. Elle peut ensuite saisir le service réclamations, puis le médiateur compétent lorsque les conditions de recevabilité sont réunies, en joignant un dossier ordonné et les échanges antérieurs.
Un dossier documenté permet de discuter une décision sur des faits et des clauses précises, plutôt que sur la seule impression qu’un lieu fermé devait nécessairement être couvert.
Questions pratiques sur l’assurance d’un VAE en local collectif
Mon vélo est-il couvert si la porte du local ne présente aucune effraction ?
Cela dépend des circonstances garanties. Certains contrats exigent une effraction déterminée ; d’autres prévoient des situations différentes, notamment autour de l’attache. Il faut examiner la clause applicable et les éléments établissant les faits.
Faut-il attacher son vélo dans un local fermé à clé ?
Oui, si le contrat impose cette mesure. La fermeture de la pièce ne dispense pas automatiquement de relier le cadre à un point fixe avec le dispositif accepté par l’assureur.
La batterie volée seule est-elle remboursée ?
Pas systématiquement. Sa disparition isolée peut être couverte, plafonnée ou exclue selon la formule et les mesures de protection exigées. Une vérification spécifique est nécessaire pour les éléments amovibles.
Peut-on déclarer le même vol à deux assureurs ?
Oui, lorsque plusieurs contrats sont susceptibles d’intervenir, en informant les assureurs concernés de leur existence. Le cumul des règlements ne doit toutefois pas dépasser le montant du dommage indemnisable.